
Ikvienam individuālajam uzņēmējam, kas oficiāli darbojas Igaunijā, jārēķinās ar nodokļu pienākumiem. Viens no tiem ir ienākuma nodoklis, kura aprēķināšanu un samaksu regulē Igaunijas tiesību akti.
Šajā rakstā aplūkoti ienākuma nodokļa aprēķināšanas un samaksas pamati fiziskai personai, kas Igaunijā reģistrēta kā uzņēmējs jeb FIE.
Ienākuma nodokļa pamatnoteikumi
Aplūkosim galvenos Igaunijas ienākuma nodokļa noteikumus.
Kas ir ienākuma nodoklis?
Ienākuma nodoklis ir valstij maksājams nodoklis par fiziskas personas apliekamajiem ienākumiem, tostarp ienākumiem no individuālās uzņēmējdarbības. Ar šo nodokli tiek papildināts valsts budžets, piemērojot likumā paredzēto likmi attiecīgajai nodokļa bāzei.
Kam jāmaksā ienākuma nodoklis?
Reģistrētam FIE jādeklarē uzņēmējdarbības rezultāti; maksājamais ienākuma nodoklis ir atkarīgs no apliekamā ienākuma un piemērojamajiem atskaitījumiem. Darbības apturēšana vai izbeigšana neatceļ pienākumus par iepriekš gūtajiem ienākumiem.
Kā nodokli aprēķina?
Ienākuma nodokli aprēķina reizi gadā, ņemot vērā uzņēmēja iepriekšējā kalendāra gada ienākumus un likumā atļautos izdevumus. Aprēķinā izmanto attiecīgajā taksācijas periodā spēkā esošās nodokļa likmes un atskaitījumus.
Ienākuma nodokļa likme
2025. gadā Igaunijas ienākuma nodokļa likme bija 22%. FIE gadījumā to piemēro apliekamajam uzņēmējdarbības ienākumam pēc likumā paredzētajiem atskaitījumiem, nevis visiem saņemtajiem maksājumiem bez izņēmuma.
Izdevumu atskaitīšana no nodokļa bāzes
Tiesību akti ļauj atskaitīt dokumentētus izdevumus, kas saistīti ar uzņēmējdarbību, tā samazinot apliekamo ienākumu. FIE uzņēmējdarbības izdevumu atskaitīšanas tiesības ir saistītas ar reģistrāciju komercreģistrā un likumā noteikto nosacījumu ievērošanu.
Ienākumu deklarēšana un nodokļa aprēķins
Ienākumi jādeklarē pareizi un laikus. Tālāk aplūkosim deklarācijas iesniegšanu.
Kad un kā iesniegt deklarāciju?
FIE ik gadu iesniedz uzņēmējdarbības ienākumu deklarācijas E veidlapu. To iesniedz Igaunijas Nodokļu un muitas pārvaldei (EMTA) kopā ar fiziskas personas ienākumu deklarācijas A veidlapu.
Deklarācija jāiesniedz līdz taksācijas gadam sekojošā gada 30. aprīlim. To var aizpildīt un iesniegt elektroniski e-MTA vidē.
Deklarācijas iesniegšanas pienākums
FIE E veidlapa jāiesniedz arī tad, ja uzņēmējdarbības ienākumi ir zem neapliekamā minimuma vai ienākumu nav bijis. Pienākums saglabājas arī tad, ja uzņēmējdarbība pārtraukta pārskata gada laikā.
Ienākuma nodokļa aprēķināšana un samaksa
Pamatojoties uz iesniegto deklarāciju, EMTA aprēķina maksājamo ienākuma nodokli. Nodokļa paziņojumu dara pieejamu vismaz 30 dienas pirms samaksas termiņa; informāciju par aprēķinu var pārbaudīt e-MTA.
Aprēķina datus var apskatīt gada ienākumu deklarācijas informācijas lapā e-MTA. Papildus maksājamais ienākuma nodoklis par iepriekšējo gadu jāsamaksā līdz deklarēšanas gada 1. oktobrim.
EMTA arī atmaksā pārmaksāto ienākuma nodokli. Atmaksa tiek veikta likumā paredzētajā kārtībā, parasti ne vēlāk kā līdz 1. oktobrim, ja nav apstākļu, kas kavē atmaksu.
Ienākuma nodokļa avansa maksājumi
Līdztekus gada galīgajam aprēķinam paredzēti avansa maksājumi. Tie ļauj daļu no nodokļa saistībām izpildīt gada laikā.
Kam un kad jāveic avansa maksājumi?
FIE ienākuma nodokļa avansa maksājumus nosaka saskaņā ar Ienākuma nodokļa likuma 47. pantu, balstoties uz iepriekšējā gada uzņēmējdarbības ienākuma nodokli. Jāņem vērā arī likumā paredzētie atbrīvojumi un iespēja lūgt avansa samazinājumu.
Avansa maksājumi jāveic līdz 15. septembrim un 15. decembrim. Katrs maksājums parasti ir viena ceturtdaļa no iepriekšējā taksācijas gada uzņēmējdarbības ienākuma nodokļa.
Piemēram, izmantojot vēsturisko 20% likmi, kas bija spēkā 2024. gadā, un 6000 eiro apliekamu uzņēmējdarbības ienākumu, vienas ceturtdaļas aprēķins būtu šāds:
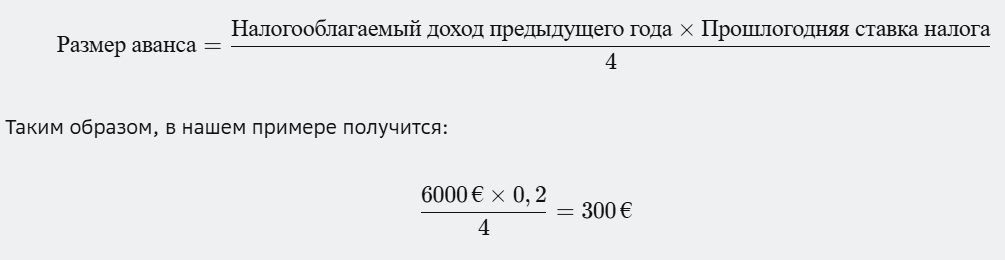
Aprēķina rezultāts ir 300 eiro par katru no diviem maksājumiem jeb kopā 600 eiro. Tomēr šajā piemērā avanss faktiski nav jāmaksā: likums atbrīvo no maksājuma, ja viena ceturkšņa aprēķinātā summa nepārsniedz 300 eiro.
Atbrīvojums no avansa maksājumiem
Likumā paredzēti vairāki gadījumi, kad uzņēmējam ienākuma nodokļa avanss nav jāmaksā:
- pirmajā uzņēmējdarbības taksācijas periodā;
- ja viena ceturkšņa aprēķinātais maksājums nepārsniedz 300 eiro;
- ja iepriekšējā taksācijas periodā nav bijis apliekama uzņēmējdarbības ienākuma;
- ja darbība komercreģistrā reģistrēta kā pagaidu vai sezonāla;
- ja uzņēmējdarbība ir apturēta vai FIE ir izslēgts no komercreģistra, ievērojot attiecīgos likuma nosacījumus.
Ja prognozētais uzņēmējdarbības ienākums būtiski samazinās vai pastāv citi pamatoti apstākļi, FIE var lūgt EMTA samazināt avansa maksājumu vai no tā atbrīvot. Motivēts pieteikums jāiesniedz pirms maksājuma termiņa; praktiski to ieteicams sagatavot savlaicīgi, piemēram, vismaz mēnesi iepriekš.
Secinājums
Ienākuma nodokļa aprēķina un samaksas izpratne palīdz plānot uzņēmējdarbības naudas plūsmu. Sakārtoti dokumenti un laikus izpildītas saistības samazina kļūdu, nokavējuma procentu un strīdu risku. Uzņēmējam jāseko noteikumiem, kas attiecas tieši uz konkrēto taksācijas gadu.

