
Sociālais nodoklis finansē Igaunijas pensiju un veselības apdrošināšanu. Fiziskām personām–uzņēmējiem jeb FIE viena no šā nodokļa saistībām ir ceturkšņa avansa maksājumi.
Kam jāveic avansa maksājumi?
FIE sociālā nodokļa avansu parasti maksā četras reizes gadā. Likumā paredzēti atbrīvojumi vai proporcionāls aprēķins šādās situācijās:
- valsts pensijas saņemšana, tostarp elastīgās vecuma pensijas saņēmējiem;
- daļējas vai neesošas darbspējas;
- likumā paredzēts skolēna vai studenta statuss, ievērojot izņēmumus, tostarp attiecībā uz noteiktiem doktorantiem;
- vecums līdz 19 gadiem;
- darbības sākšana, izbeigšana vai apturēšana ceturkšņa laikā — šajā gadījumā piemēro proporcionālu aprēķinu.
Ja FIE reģistrēts ceturkšņa laikā, avansu aprēķina atbilstoši kalendāra dienu skaitam, kurās pastāv maksāšanas pienākums.
Kad avanss jāsamaksā?
Vispārējais termiņš ir katra ceturkšņa pēdējā mēneša 15. datums; ja tā ir brīvdiena, termiņš pāriet uz nākamo darbdienu. 2025. gadā termiņi bija šādi:
- I ceturksnis: līdz 17. martam.
- II ceturksnis: līdz 16. jūnijam.
- III ceturksnis: līdz 15. septembrim.
- IV ceturksnis: līdz 15. decembrim.
Avansa saistību aprēķina no valsts budžetā noteiktās mēneša minimālās bāzes. 2025. gadā tā bija 820 eiro, tādēļ pilna ceturkšņa avanss bija 811,80 eiro (820 × 3 × 33%). Šie ir 2025. gada, nevis visu turpmāko gadu rādītāji.
Avansa aprēķins par daļu ceturkšņa
Ja atbrīvojums ir spēkā tikai daļu ceturkšņa, maksājumu aprēķina proporcionāli kalendāra dienām. Piemēram, ja 2025. gada otrajā ceturksnī avansa pienākums pastāv 50 no 91 dienas:
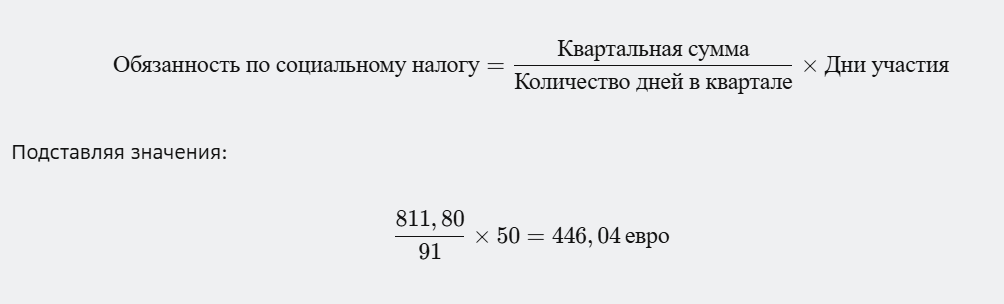
Tādā gadījumā avansa maksājums ir 446,04 eiro.
Ja par FIE sociālo nodokli maksā cita persona
Par FIE sociālo nodokli likumā paredzētajos gadījumos var maksāt:
- darba devējs;
- valsts;
- pilsētas pašvaldība;
- cita attiecīgā pašvaldība.
FIE avanss var samazināties līdz nullei, ja par viņu samaksātais un attiecīgajā aprēķinā ņemamais sociālais nodoklis sedz visu avansa saistību.
Ja šī summa ir mazāka par FIE avansa saistību, piemēram, 811,80 eiro par pilnu 2025. gada ceturksni, FIE pašam jāsamaksā starpība.
Ja darba devēja vai valsts samaksātā un aprēķinā ņemamā nodokļa summa pārsniedz ceturkšņa saistību, neizmantoto starpību var ņemt vērā turpmākajos tā paša gada ceturkšņos.
Aplūkosim divus piemērus:
1. piemērs
Otrajā ceturksnī FIE avansa saistība pēc proporcionālā aprēķina ir 200 eiro, bet darba devēja samaksātā un ņemamā sociālā nodokļa summa ir 350 eiro. FIE avanss ir nulle, un 150 eiro starpību var izmantot turpmāk tajā pašā gadā.
2. piemērs
Trešajā ceturksnī FIE avansa saistība ir 300 eiro. Aprēķinā ņem 50 eiro darba devēja samaksāta nodokļa un 150 eiro iepriekšējās starpības, tādēļ FIE pašam jāmaksā 100 eiro.
Kā pārbaudīt avansa aprēķinu?
Igaunijas FIE var saņemt informāciju par sociālā nodokļa avansu, izmantojot:
- EMTA darbinieku konsultācijas;
- e-MTA elektroniskos pakalpojumus.
Elektroniskajā vidē var pārbaudīt nodokļa saistības un maksājumus. Tas atvieglo uzskaiti, taču FIE joprojām jāseko datu pareizībai un samaksas termiņiem.
Secinājums
Sociālā nodokļa avansi palīdz finansēt Igaunijas sociālās apdrošināšanas sistēmu. Izprotot termiņus, atbrīvojumus un aprēķina principus, FIE var precīzāk plānot saistības pret valsti.

